
La producción europea de papel y cartón cayó un 1,6 % en 2025, mientras que el embalaje se mantuvo resistente y la industria advirtió que los cambios en el ETS podrían frenar la inversión.
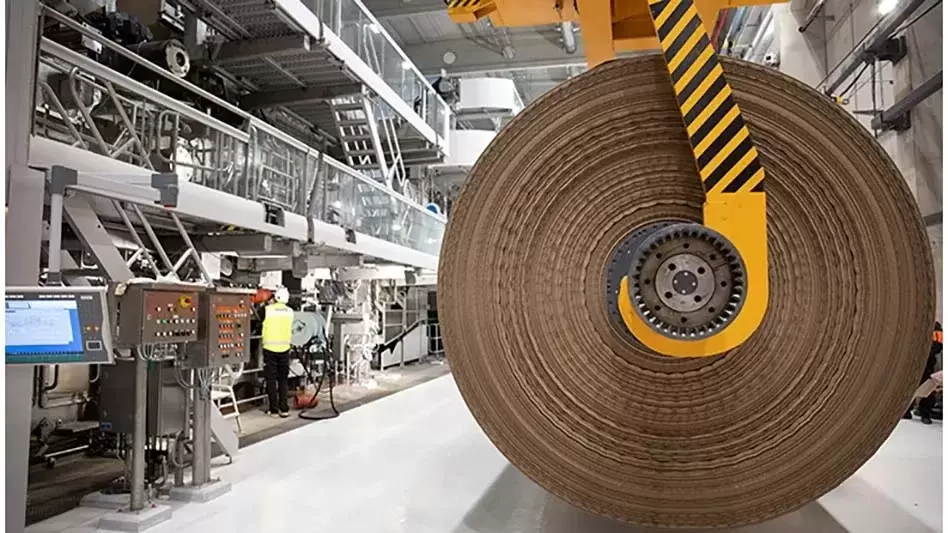
La producción europea de papel y cartón cayó un 1,6 % en 2025 hasta aproximadamente 77,4 millones de toneladas, ya que los fabricantes continuaron enfrentando altos costos energéticos, condiciones económicas débiles y una competencia más fuerte de productores fuera de la región.
Según las últimas cifras de la Confederación de Industrias Europeas del Papel, la disminución general oculta diferencias significativas entre los segmentos del mercado, con los grados de embalaje manteniéndose relativamente resistentes mientras que los papeles gráficos continuaron su declive estructural.
El embalaje sigue siendo uno de los segmentos más fuertesLa producción de papeles para embalaje se mantuvo en general estable durante el año, reforzando la importancia del segmento para la industria europea del papel. La demanda vinculada al comercio electrónico, la logística, la alimentación y los bienes de consumo continúa apoyando el embalaje basado en fibra a pesar de la debilidad industrial general.
Sin embargo, el desempeño no fue uniforme en todos los grados de embalaje. La producción de cartón para cajas disminuyó un 5,4 % en 2025, reflejando una demanda más débil y condiciones de mercado desafiantes en algunos sectores de uso final.
El cartón ondulado sigue dominando la producciónEl cartón ondulado sigue siendo el segmento más grande dentro de la producción europea de papel y cartón, con una producción de alrededor de 32,9 millones de toneladas en 2025. Este material representa aproximadamente el 43 % de la producción total y continúa sustentando la cadena de suministro de embalajes corrugados.
Su posición fuerte refleja la importancia continua de las cajas corrugadas en el transporte, almacenamiento, venta minorista y comercio electrónico, donde el embalaje basado en fibra sigue siendo un formato ampliamente utilizado y establecido.
La tasa de reciclaje supera el objetivo para 2030La tasa de reciclaje de papel y cartón en Europa alcanzó aproximadamente el 76,4 % en 2025, superando el objetivo del 76 % establecido por la cadena de valor del papel europea para 2030.
Las fábricas de papel utilizaron más de 45 millones de toneladas de papel recuperado durante el año, mientras que cerca de 54 millones de toneladas fueron recolectadas para reciclaje. Por lo tanto, la fibra recuperada continúa representando una fuente importante de materia prima para papeles y cartones de embalaje.
El desempeño en carbono sigue mejorandoLa industria también ha continuado reduciendo su huella ambiental. Las emisiones directas de carbono han disminuido significativamente en las últimas décadas, mientras que las emisiones por tonelada de papel y cartón producido han bajado a medida que las fábricas aumentan la eficiencia energética y el uso de biomasa y electricidad renovable.
Este progreso ha permitido al sector posicionar el embalaje basado en fibra como parte de las estrategias europeas más amplias de economía circular y bioeconomía, combinando materias primas renovables con altas tasas de reciclaje.
Los cambios en el EU ETS generan preocupaciones sobre la competitividadA pesar de estos avances ambientales, Cepi ha advertido que los cambios propuestos al Sistema de Comercio de Emisiones de la Unión Europea podrían debilitar el caso empresarial para una mayor inversión en descarbonización.
La asociación estima que los cambios en los puntos de referencia de asignación gratuita y las reglas de elegibilidad podrían reducir la capacidad de inversión planificada en alrededor de 1.000 millones de euros anuales entre 2026 y 2030. Las fábricas de papel intensivas en energía ya enfrentan costos operativos más altos en Europa que en varias regiones competidoras.
Las reglas sobre biomasa crean presión adicionalUna de las preocupaciones de la industria se relaciona con un umbral del 95 % de biomasa utilizado dentro del marco del ETS. Las fábricas de papel han invertido mucho en recuperar energía de biomasa y residuos de producción, pero los operadores argumentan que el nuevo umbral podría penalizar a las instalaciones que ya han avanzado significativamente hacia una producción con menor carbono.
Las fábricas pequeñas y medianas pueden enfrentar desafíos particulares porque los costos administrativos y de capital asociados con una mayor descarbonización pueden representar una proporción mayor de los recursos de inversión disponibles.
La resiliencia del embalaje depende de la competitividad industrialLas cifras de 2025 subrayan el contraste entre un fuerte desempeño en circularidad y la creciente presión industrial. El embalaje basado en papel continúa beneficiándose de sistemas de reciclaje establecidos y la demanda de materiales renovables, pero su competitividad a largo plazo también dependerá de que los costos energéticos, las condiciones de inversión y la capacidad de fabricación sigan siendo viables dentro de Europa.
Para los productores y compradores de embalajes, el desafío será mantener un fuerte desempeño en reciclaje y carbono mientras se asegura que los costos regulatorios no aceleren el traslado de la producción de papel y cartón a regiones fuera del mercado europeo.

Comentarios (0)