
A produção europeia de papel e cartão caiu 1,6% em 2025, enquanto a embalagem se manteve resiliente e a indústria alertou que as alterações no ETS poderiam limitar os investimentos.
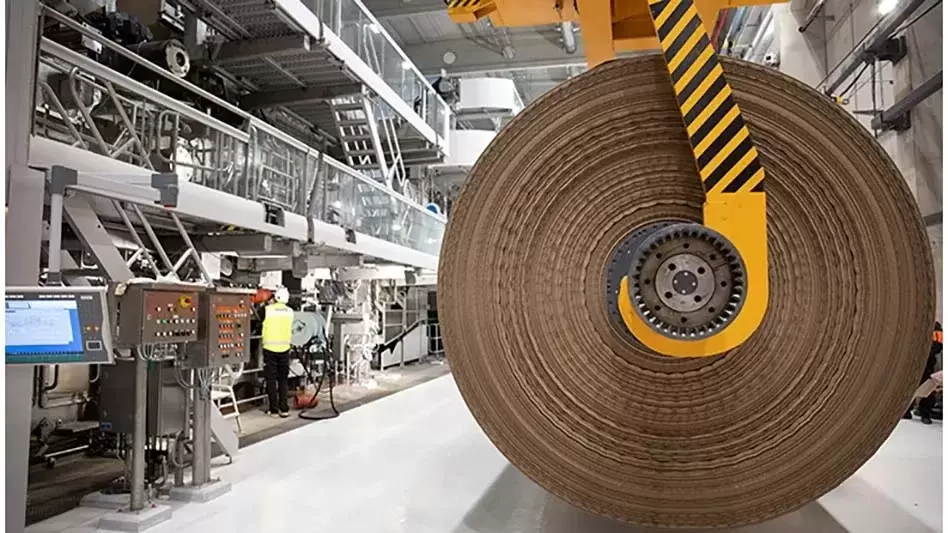
A produção europeia de papel e cartão caiu 1,6% em 2025 para aproximadamente 77,4 milhões de toneladas, à medida que os fabricantes continuaram a enfrentar elevados custos energéticos, condições económicas fracas e uma concorrência mais forte de produtores fora da região.
De acordo com os dados mais recentes da Confederação das Indústrias Europeias de Papel, o declínio geral oculta diferenças significativas entre os segmentos de mercado, com os tipos de embalagem a manterem-se relativamente resilientes, enquanto os papéis gráficos continuaram o seu declínio estrutural.
A embalagem mantém-se como um dos segmentos mais fortesA produção de papéis para embalagem manteve-se amplamente estável durante o ano, reforçando a importância do segmento para a indústria europeia do papel. A procura ligada ao comércio eletrónico, logística, alimentação e bens de consumo continua a apoiar as embalagens à base de fibra, apesar da fraqueza industrial mais ampla.
No entanto, o desempenho não foi uniforme em todos os tipos de embalagem. A produção de cartão contraplacado diminuiu 5,4% em 2025, refletindo uma procura mais fraca e condições de mercado desafiantes em alguns setores de utilização final.
O cartão ondulado continua a dominar a produçãoO cartão ondulado mantém-se como o maior segmento dentro da produção europeia de papel e cartão, com uma produção de cerca de 32,9 milhões de toneladas em 2025. Este material representa aproximadamente 43% da produção total e continua a sustentar a cadeia de fornecimento de embalagens onduladas.
A sua posição forte reflete a importância contínua das caixas de cartão ondulado no transporte, armazenagem, retalho e comércio eletrónico, onde as embalagens à base de fibra permanecem um formato amplamente utilizado e estabelecido.
A taxa de reciclagem ultrapassa a meta para 2030A taxa de reciclagem de papel e cartão na Europa atingiu aproximadamente 76,4% em 2025, superando a meta de 76% estabelecida pela cadeia de valor do papel europeia para 2030.
As fábricas de papel utilizaram mais de 45 milhões de toneladas de papel recuperado durante o ano, enquanto quase 54 milhões de toneladas foram recolhidas para reciclagem. A fibra recuperada continua, portanto, a representar uma importante fonte de matéria-prima para papéis e cartões de embalagem.
O desempenho carbónico continua a melhorarA indústria também continuou a reduzir a sua pegada ambiental. As emissões diretas de carbono diminuíram significativamente nas últimas décadas, enquanto as emissões por tonelada de papel e cartão produzido reduziram-se à medida que as fábricas aumentam a eficiência energética e o uso de biomassa e eletricidade renovável.
Este progresso permitiu ao setor posicionar as embalagens à base de fibra como parte das estratégias europeias mais amplas de economia circular e bioeconomia, combinando matérias-primas renováveis com elevadas taxas de reciclagem.
Alterações ao EU ETS levantam preocupações de competitividadeApesar destes ganhos ambientais, a Cepi alertou que as alterações propostas ao Sistema Europeu de Comércio de Emissões podem enfraquecer o caso empresarial para investimentos adicionais em descarbonização.
A associação estima que as alterações aos parâmetros de atribuição gratuita e às regras de elegibilidade podem reduzir a capacidade de investimento planeada em cerca de 1 mil milhões de euros anuais entre 2026 e 2030. As fábricas de papel intensivas em energia já enfrentam custos operacionais mais elevados na Europa do que em várias regiões concorrentes.
Regras sobre biomassa criam pressão adicionalUma das preocupações da indústria relaciona-se com um limiar de 95% para biomassa usado no âmbito do ETS. As fábricas de papel investiram fortemente na recuperação de energia a partir de biomassa e resíduos de produção, mas os operadores argumentam que o novo limiar pode penalizar instalações que já fizeram progressos significativos para uma produção com menor carbono.
As fábricas pequenas e médias podem enfrentar desafios particulares, pois os custos administrativos e de capital associados à descarbonização adicional podem representar uma proporção maior dos recursos de investimento disponíveis.
A resiliência da embalagem depende da competitividade industrialOs dados de 2025 sublinham o contraste entre o forte desempenho em circularidade e a crescente pressão industrial. As embalagens à base de papel continuam a beneficiar de sistemas de reciclagem estabelecidos e da procura por materiais renováveis, mas a sua competitividade a longo prazo dependerá também dos custos energéticos, das condições de investimento e da capacidade de fabrico se manterem viáveis na Europa.
Para os produtores e compradores de embalagens, o desafio será manter um forte desempenho em reciclagem e carbono, garantindo que os custos regulamentares não acelerem a transferência da produção de papel e cartão para regiões fora do mercado europeu.

Comentários (0)